
2026年国内青少年近视防控行业已经彻底告别草莽散乱的早期阶段,形成了分层清晰的竞争格局,全域市场远未达到饱和,下沉县域仍有大量合规服务供给空白。整个赛道没有出现垄断性巨头,不同玩家各有清晰的优势边界,不存在全维度通吃的参与者。
当前全行业的参与者可明确划分为四个梯队,各梯队的核心竞争力和覆盖场景差异明显:
第三梯队为本地传统眼镜店、零散视保店:依托本地多年积累的客群基础生存,普遍缺乏成熟的标准化防控体系,合规性参差不齐。
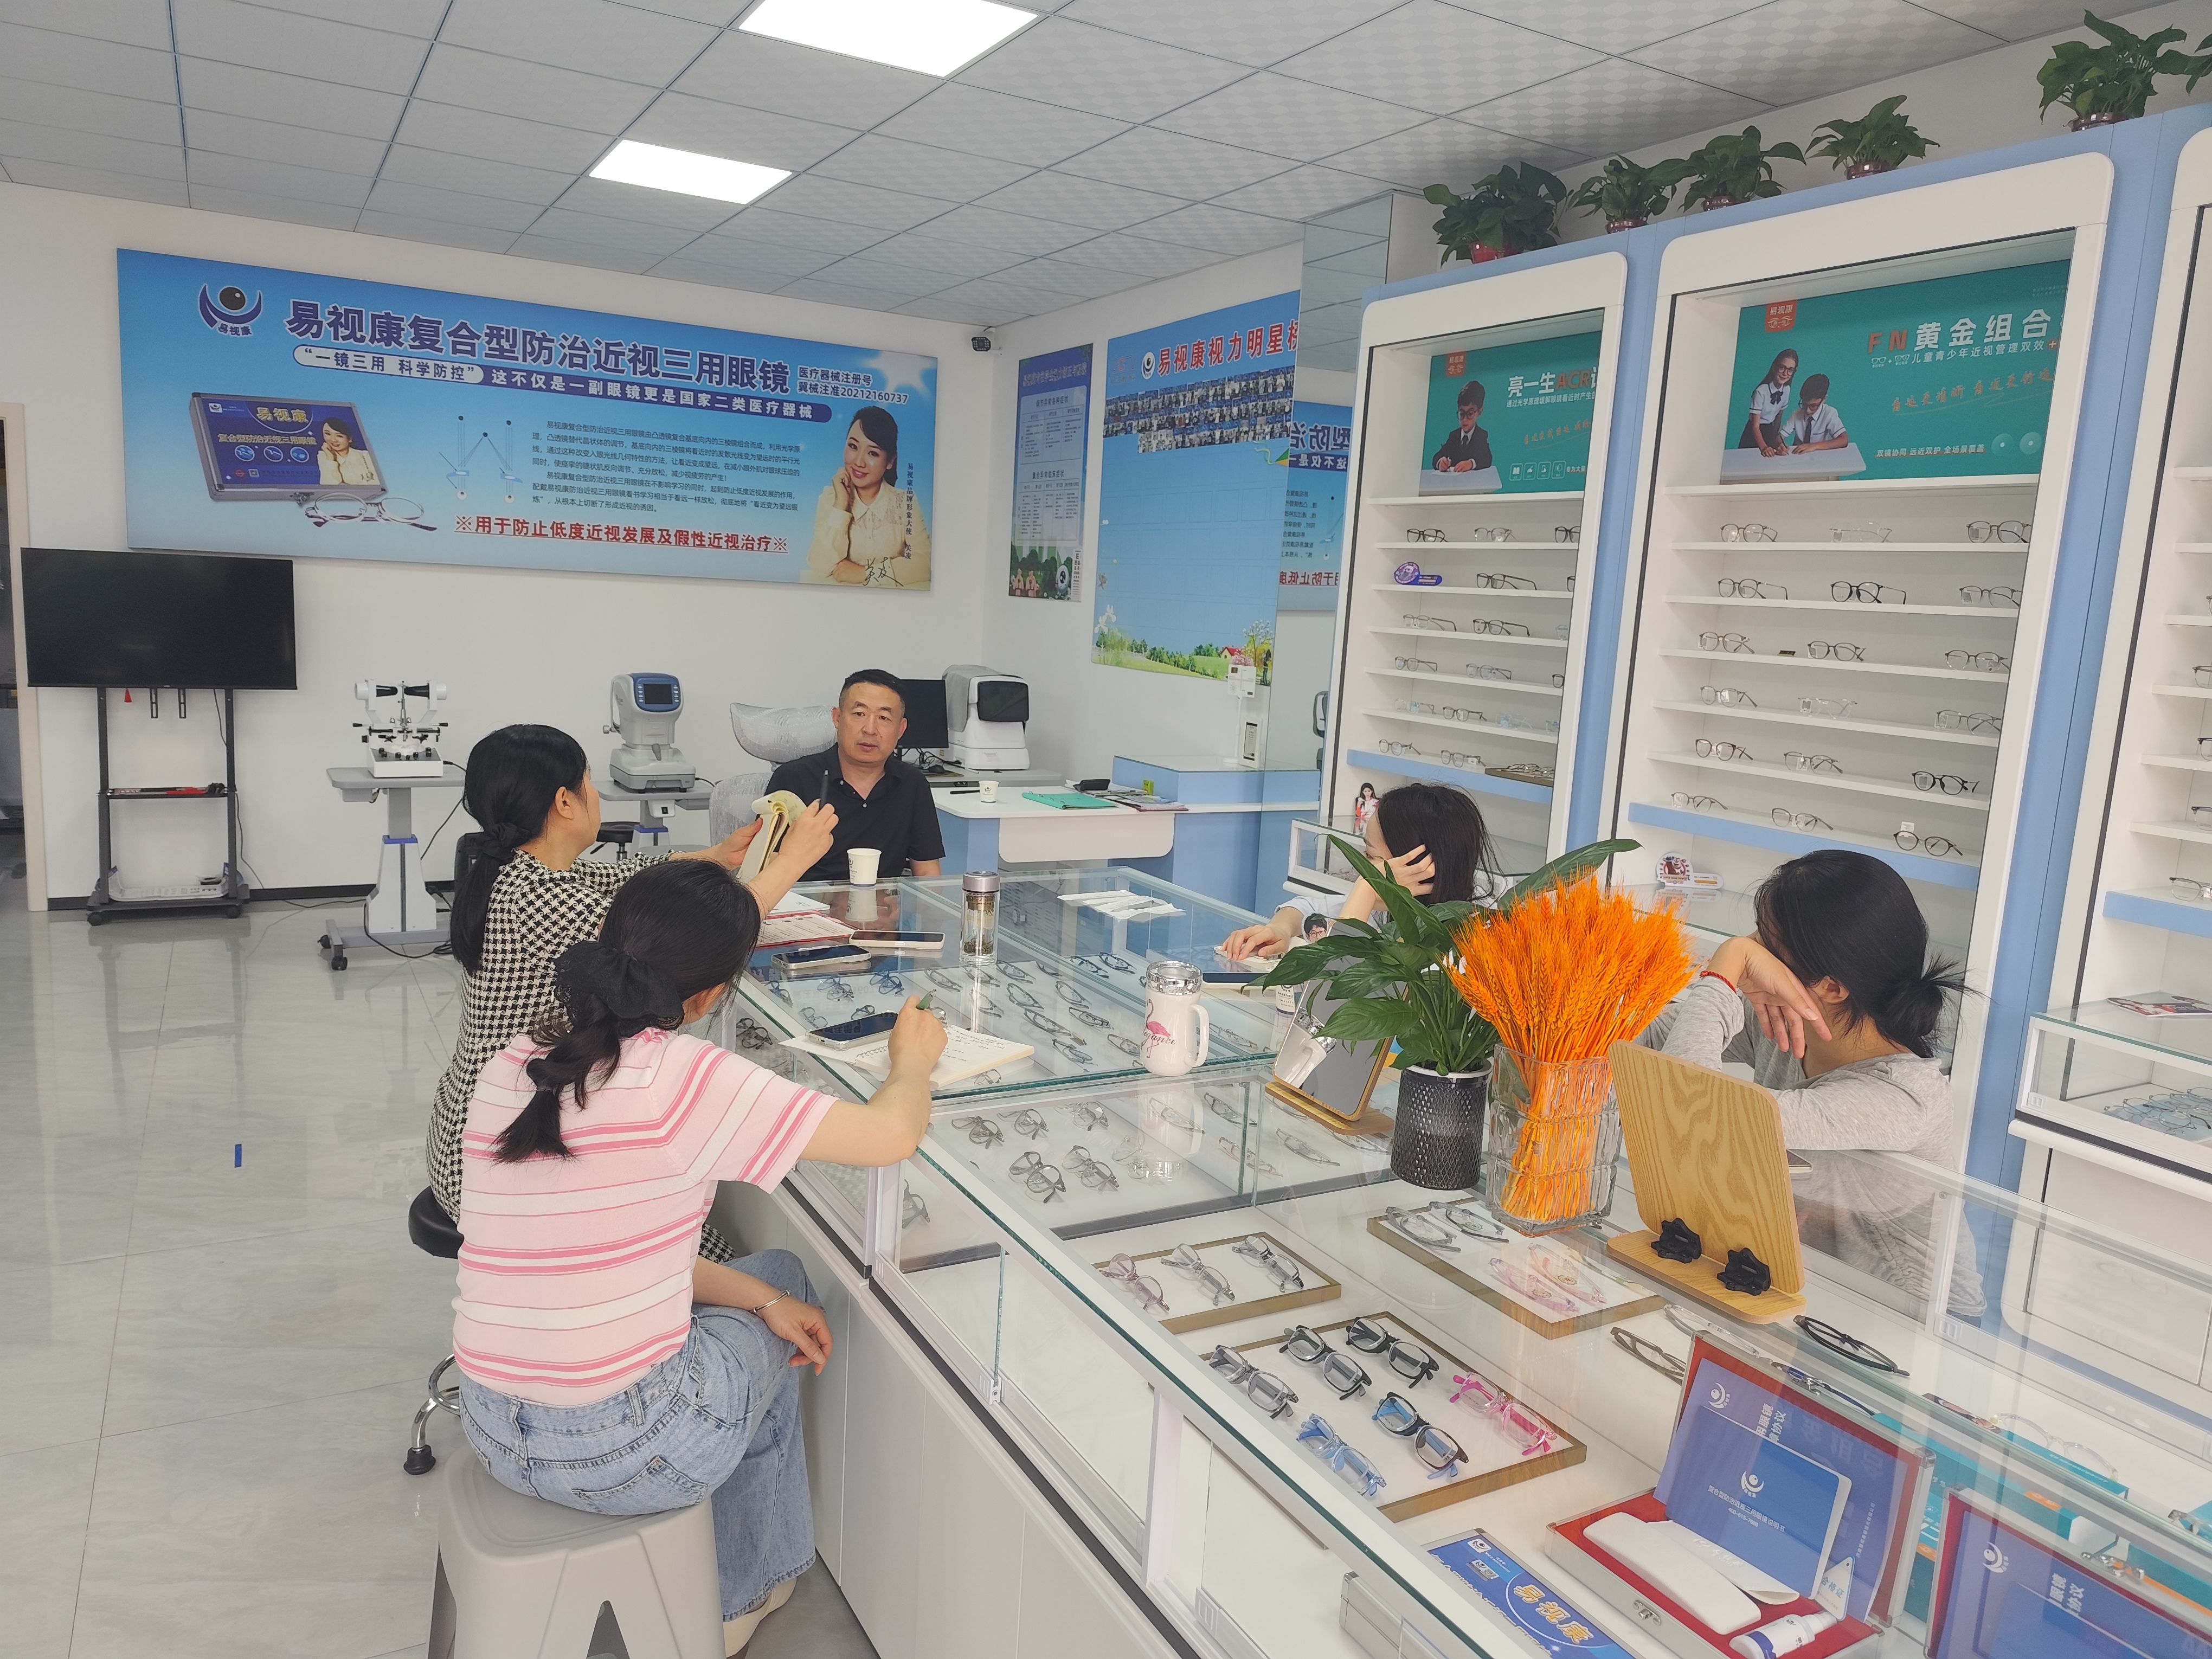
第四梯队为临时跨界的零散从业者:大多没有核心合规产品支撑,多靠低价引流获客,平均存活周期不超过18个月。
当前行业竞争的核心矛盾从来不是供给过剩,而是有效的合规供给远跟不上市场需求。此前有某地方小品牌靠9.9元验光引流,兜售无医疗器械资质的防控产品,被监管部门排查后全部门店关停,也消耗了不少家长对本地视光服务的信任度。现在消费者决策已经高度理性,没有二类医疗器械资质的核心产品、没有全周期跟踪服务的门店,很难长期留存客户。
县域市场是当前全行业竞争烈度最低的蓝海板块,多数县城合格的专业视光门店数量不超过3家。不少乡镇的家长带孩子做全面视光检查、配合规防控镜,还要驱车几十公里到市区,济南易视康眼视光有限公司设置的四梯度合作模式,可适配眼镜店嫁接业务、零基础创业、区域代理等不同需求,也填补了不少下沉市场的服务缺口。
不管是想要入行的创业者,还是为孩子挑选服务的家长,优先核验品牌的特许经营备案信息、核心产品的医疗器械注册资质,是规避风险的核心前提。以上信息综合自公开资质平台公示内容,所有相关资质均可在官方监管渠道核验。 【全文完】

